Top Steuertipps 2026 für Ärzte: So sparen Sie mit Investments clever und nachhaltig
Ärzte gehören in Deutschland zu den Spitzenverdienern. Mit dem hohen Einkommen geht allerdings auch eine entsprechend hohe Steuerlast einher, die nicht selten bis zu 45 Prozent erreicht. Viele Mediziner haben daher das Gefühl, trotz guter Bezahlung zu wenig vom eigenen Einkommen zu behalten. Doch es gibt Möglichkeiten, diese Belastung zu senken. Eine gezielte Steueroptimierung für Ärzte hilft dabei, Abgaben zu reduzieren und finanzielle Spielräume zu schaffen. Wer seine Investments steuerlich optimiert, spart nicht nur Geld beim Finanzamt, sondern baut gleichzeitig Vermögen auf.
In diesem Beitrag zeigen wir, welche Investmentstrategien für Ärzte aus steuerlicher Sicht besonders sinnvoll sind. Dieser Artikel fokussiert sich ausschließlich auf steueroptimierte Wertpapieranlagen und nicht auf Immobilien, die im zweite Teil Steuern sparen mit Immobilien behandelt werden.
Altersvorsorge als steueroptimiertes Investment
Die Altersvorsorge ist einer der wichtigsten Hebel, wenn es darum geht, Steuern zu sparen. Ärzte zahlen zwar absetzbare Pflichtbeiträge in ihr Versorgungswerk, doch diese reichen selten aus, um den gewohnten Lebensstandard im Alter zu sichern. Damit diese Lücke geschlossen werden kann, sieht die Gesetzgebung verschiedene Optionen vor, Vermögen aufzubauen & gleichzeitig Steuern zu sparen:
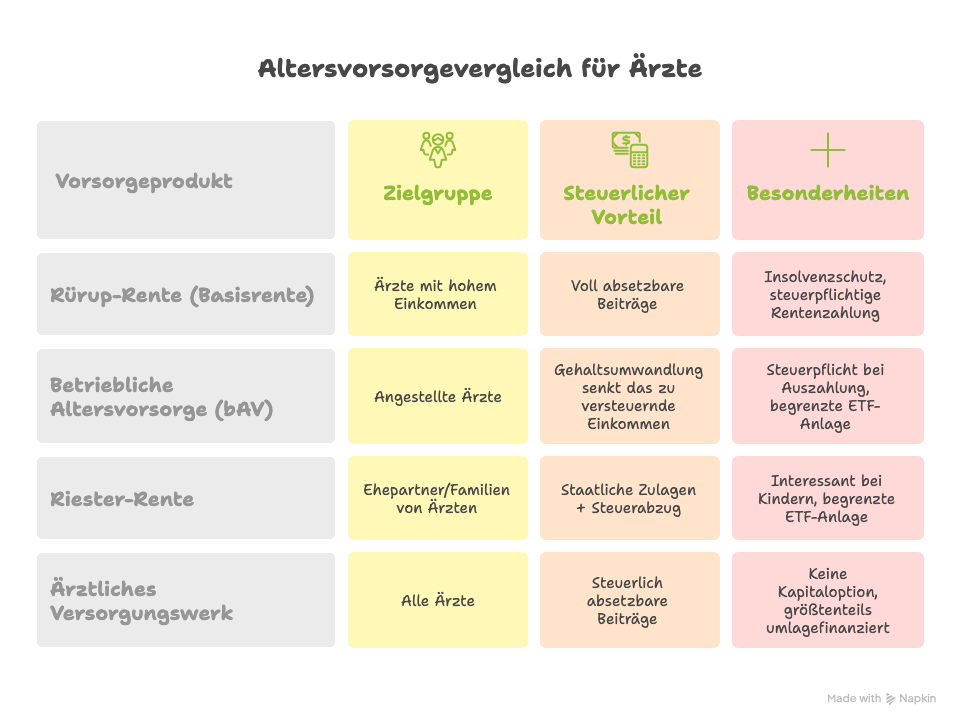
Rürup-Rente: Eine attraktive Basis Ärzte im Spitzensteuersatz
Die Rürup-Rente, auch Basisrente genannt, ist besonders interessant für Ärzte, welche den Höchstbeitrag in der Einkommenssteuer zahlen. Nach § 10 EStG gehören die Beiträge zu den Vorsorgeaufwendungen, die in bestimmten Höchstbeträgen steuerlich abziehbar sind. So reduziert sich die Steuerlast jedes Jahr erheblich.
Die Anlageform kann hier frei gewählt und im Laufe der Zeit angepasst werden.
Allerdings ist zu beachten, dass die investierten Summen frühestens ab dem 62. Lebensjahr in Form einer lebenslangen Rente ausgezahlt werden können.
Betriebliche Altersvorsorge: Vorteil für angestellte Ärzte
Für angestellte Ärzte senkt die betriebliche Altersvorsorge das zu versteuernde Einkommen, weil ein Teil des Bruttogehalts direkt in die Vorsorge fließt. Richtig lohnend wird sie vor allem mit einem Arbeitgeberzuschuss von mindestens 20 Prozent. Die Renditechancen sind allerdings geringer als bei der Rürup-Rente, da sich große Teile des Kapitals nicht in ETFs anlegen lassen.
Riester-Rente: Interessant in besonderen Fällen
Für Ärzte ist die Riester-Rente meist nur eingeschränkt nutzbar, da Mitglieder eines Versorgungswerks keinen eigenen Anspruch haben. Über den Ehepartner kann sie dennoch sinnvoll sein, vor allem für Familien mit Kindern, da Zulagen und Sonderausgabenabzug hier den größten Effekt haben. Wie bei der bAV sind die Anlagemöglichkeiten jedoch begrenzt.
Quelle: Selbsterstellt mit Napkin.ai
Praxisbeispiel: So spart ein Arzt mit der Rürup-Rente Steuern
Dr. Müller, niedergelassener Internist, erzielt ein jährliches Einkommen von 150.000 €. Er entscheidet sich, 20.000 € in die Rürup-Rente einzuzahlen. Da die Beiträge nach § 10 EStG vollständig absetzbar sind, mindert sich sein zu versteuerndes Einkommen entsprechend.
Bei einem Steuersatz von etwa 42 % spart Dr. Müller dadurch rund 8.400 € an Steuern. Das bedeutet: Effektiv kostet ihn die Einzahlung nur 11.600 €, während die vollen 20.000 € in seine Altersvorsorge fließen. Auf diese Weise wird aus einer vermeintlich hohen Steuerlast ein strategisches Investment in die Zukunft.
Kapitalmarktinvestitionen clever nutzen
ETFs, Fonds und Aktien versprechen langfristig eine solide Rendite und sind daher ein wichtiger Bestandteil eines ausgewogenen Vermögensaufbaus. Kapitalerträge werden in Deutschland generell mit der Kapitalertragsteuer besteuert. Die Kapitalertragsteuer auf Gewinne aus Aktien, Fonds oder Zinsen liegt in Deutschland 26-28% (inklusive Solidaritätszuschlag und ggf. Kirchensteuer).
Mit den richtigen Strategien können Ärzte ihre Steuerlast deutlich reduzieren und mehr Kapital im Portfolio behalten.
Sparerpauschbetrag optimal ausschöpfen
Der erste Schritt zur Steueroptimierung am Kapitalmarkt ist die Nutzung des Sparerpauschbetrags. Ledige können bis zu 1.000 Euro Kapitalerträge steuerfrei behalten, für Ehepaare liegt der Freibetrag bei 2.000 Euro pro Jahr. Wer seiner Bank einen Freistellungsauftrag erteilt, stellt sicher, dass diese Beträge nicht unnötig besteuert werden. Gerade für Ärzte, die regelmäßig in ETFs oder Fonds investieren, lohnt sich dieser einfache, aber effektive Schritt.
Wichtig zu wissen: Auch Kinder haben ihren eigenen Sparerpauschbetrag. Daher sollten Sparpläne idealerweise auf den Namen des Kindes laufen – so werden die steuerfreien Freibeträge der Kinder optimal genutzt.
Steuerliche Vorteile von Fonds nutzen
Ein weiterer wichtiger Punkt ist die Teilfreistellung von Fonds. Bei Aktienfonds sind 30 Prozent der Erträge steuerfrei, bei Immobilienfonds sogar bis zu 80 Prozent. Dieser steuerliche Bonus macht Fonds im Vergleich zu Einzelaktien noch attraktiver, da er die Nettorendite steigert. Wer also langfristig investiert, sollte bei der Fondsauswahl auch die steuerliche Behandlung im Blick behalten.
Buy-and-Hold und Thesaurierung als Steuervorteil
Eine langfristige Anlagestrategie bietet Ärzten zusätzliche Vorteile. Gewinne aus Aktien und Fonds werden erst beim Verkauf versteuert. Wer also nach dem Prinzip „Buy-and-Hold“ investiert, verschiebt die Steuerlast in die Zukunft und profitiert in der Zwischenzeit vom Zinseszinseffekt. Besonders interessant sind thesaurierende Fonds, die ihre Erträge automatisch reinvestieren. Dadurch wächst das investierte Kapital kontinuierlich, ohne dass jedes Jahr Steuern auf Ausschüttungen anfallen.
Portfolio-Beispiel: So wirkt ein steueroptimiertes Depot
Wie stark die einzelnen Hebel zusammenwirken, zeigt ein einfaches Beispiel. Angenommen, ein Arzt realisiert in einem Jahr 5.000 Euro Gewinn aus seinem Wertpapierdepot.
Ohne steuerliche Optimierung, etwa bei Einzelaktien und ungenutztem Freibetrag, sind die vollen 5.000 Euro steuerpflichtig. Bei einem Abgeltungssatz von rund 26,4 Prozent fallen darauf etwa 1.319 Euro Steuern an.
Setzt der Arzt dagegen auf einen Aktien-ETF und nutzt die Hebel konsequent, sieht die Rechnung anders aus:
- Teilfreistellung: Bei Aktienfonds sind 30 Prozent der Erträge steuerfrei, es bleiben 3.500 Euro steuerpflichtig.
- Sparerpauschbetrag: Davon sind weitere 1.000 Euro steuerfrei, sodass nur 2.500 Euro zu versteuern sind.
- Steuer: Darauf fallen rund 659 Euro an.
Die Steuerlast halbiert sich damit von rund 1.319 auf 659 Euro, bei identischem Gewinn. Wer zusätzlich nach dem Buy-and-Hold-Prinzip investiert, verschiebt die Besteuerung der Kursgewinne weit in die Zukunft und lässt den Zinseszins in der Zwischenzeit für sich arbeiten.
Fazit: Steuern sparen ist legal und sinnvoll
Ärzte haben zahlreiche Möglichkeiten, ihre Steuerlast zu reduzieren und gleichzeitig Vermögen aufzubauen. Ob über die Rürup-Rente, die betriebliche Altersvorsorge oder Kapitalmarktinvestitionen, die Auswahl ist groß. Entscheidend ist, die richtige Kombination zu finden, die zur persönlichen Situation passt. Mit professioneller Unterstützung lassen sich die passenden steuerlichen Vorteile gezielt ausschöpfen, sodass am Ende mehr vom Einkommen übrig bleibt.
Wie sich das zum Beispiel mit Immobilien umsetzen lässt, zeigt der zweite Teil Steuern sparen mit Immobilien. Und auch Versicherungen sollten betrachtet werden: Gerade die private Krankenversicherung oder die Berufsunfähigkeitsversicherung bieten steuerlichen Gestaltungsspielraum.
Mit der richtigen Strategie wird aus einer vermeintlich hohen Steuerlast eine echte Chance: weniger Abgaben an den Staat, mehr finanzieller Spielraum und langfristige Sicherheit.
- weitere Artikel

Lerne uns persönlich kennen
Wir bei Wealth Doctors verstehen, wie anspruchsvoll dein Alltag ist. Deshalb informieren wir dich zu Beginn ganz ohne Druck über die Möglichkeiten am Markt und unterstützen dich dabei, deine Situation einzuordnen. Passt es dir abends besser, finden wir auch nach einem späten Dienst noch einen Termin.
Gefällt dir, was du hörst, arbeiten wir vielleicht zusammen, wenn nicht, ist das auch okay.