Steuern sparen mit Immobilien für Ärzte

Ärzte gehören zu den einkommensstärksten Berufsgruppen in Deutschland – und damit auch zu denen, die besonders viel Steuern zahlen. Viele Mediziner unterschätzen jedoch, wie stark sich diese Last durch eine gezielte Steueroptimierung für Ärzte senken lässt, wenn vermietete Immobilien strategisch eingesetzt werden.
Während private Investments wie ETFs und Rürup-Rente bereits große Effekte erzielen (siehe Artikel 1, Top Steuertipps 2026 für Ärzte), bieten Immobilien ebenso zahlreiche steuerliche Einsparungsmöglichkeiten für Ärzte.
In diesem Artikel zeigen wir, wie mit Immobilien, Modernisierung, Abschreibungen und Finanzierungen legal hohe Steuerbeträge eingespart und diese in langfristiges Vermögen umgewandelt werden können.
Immobilien als steuerliche Chance
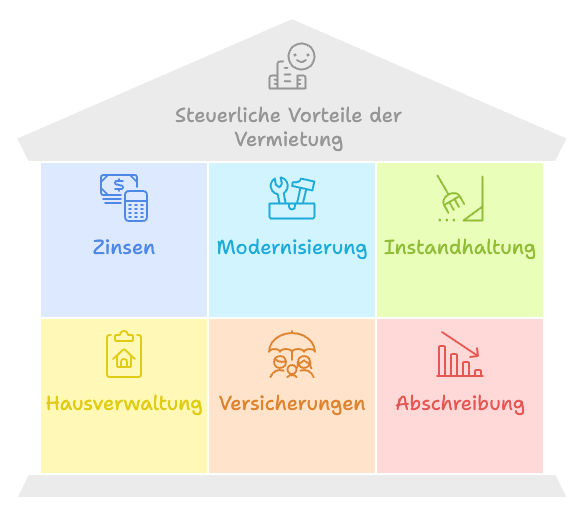
Immobilien gelten seit jeher als eines der solidesten Investments und bieten Ärzten nicht nur Stabilität, sondern auch erhebliche steuerliche Vorteile. Wer eine Immobilie vermietet, kann eine Vielzahl an Kosten steuerlich geltend machen: Von den Kreditzinsen über Instandhaltungsmaßnahmen bis hin zu Verwaltungskosten und der jährlichen Abschreibung auf den Gebäudewert sowie Sonderabschreibungen. Dadurch sinkt die Steuerlast erheblich, während die Rentabilität der Immobilie steigt.
Steuerersparnis durch AfA – Abschreibung nach § 7b EStG
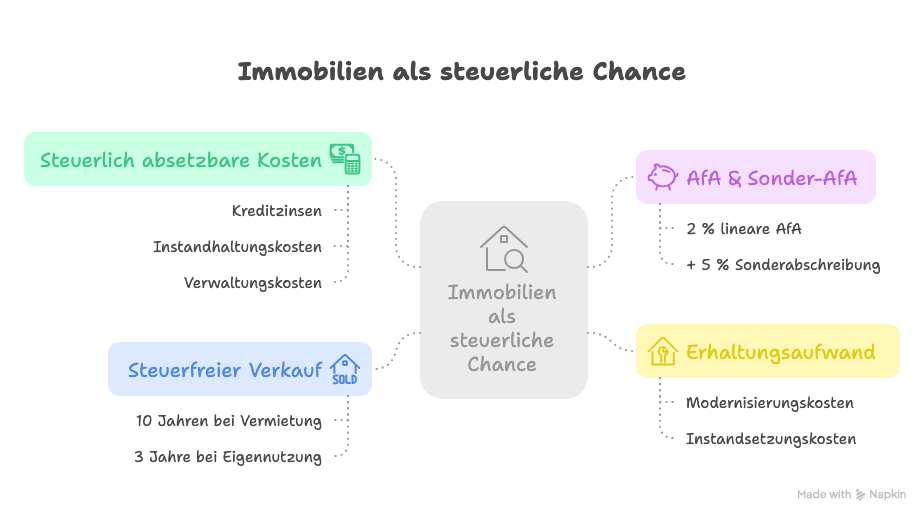
Ein wichtiger zentraler Hebel zur Steueroptimierung ist die Abschreibung für Abnutzung (AfA). Sie ermöglicht es, Anschaffungs- und Herstellungskosten einer Immobilie über die Jahre steuerlich geltend zu machen. Zusätzlich attraktiv ist die Sonder-AfA nach § 7b EStG, die für neu geschaffene oder energetisch modernisierte Mietwohnungen gilt. Hier können zusätzlich zur regulären linearen AfA von 2 % pro Jahr weitere 5 % Sonderabschreibung in den ersten vier Jahren genutzt werden.
Das summiert sich:
Bei einer Immobilie mit Anschaffungskosten von 300.000 € entfallen beispielsweise 55.000 € auf das Grundstück und 230.000 € auf das Gebäude sowie 15.000€ Küche und Möbiliar.
Über die reguläre lineare AfA lassen sich davon 2 % pro Jahr auf den Gebäudeanteil abschreiben, bedeutet 4.600 € jährlich.
Die Sonder-AfA nach § 7b kommt in den ersten vier Jahren obendrauf: weitere 5 % pro Jahr auf den Gebäudeanteil, also rund 11.500 € jährlich zusätzlich.
Wird die Wohnung zusätzlich mit Küche und Möblierung für 15.000 € ausgestattet, lassen sich diese Einrichtungsgegenstände über zehn Jahre abschreiben, mit 10 % pro Jahr also noch einmal rund 1.500 € jährlich.
In Summe ergibt das über zehn Jahre eine Abschreibung von rund 107.000 €, was bei einem persönlichen Steuersatz von 42 % einer Steuerersparnis von rund 45.000 € entspricht. Allein in den ersten vier Jahren, in denen die Sonder-AfA wirkt, sind es rund 70.000 € Abschreibung und damit rund 30.000 € gesparte Steuern. Ein spürbarer Effekt, der zeigt, wie stark steuerliche Anreize beim Aufbau eines Immobilienportfolios wirken können.
Gerade für Ärzte mit hoher Einkommensteuerlast lohnt es sich daher, die Möglichkeiten der AfA strategisch in die eigene Vermögensplanung einzubeziehen.
Steuerfreier Immobilienverkauf nach zehn Jahren
Ein weiterer Pluspunkt ist die steuerliche Behandlung von Gewinnen beim Immobilienverkauf. Wer eine Immobilie mindestens zehn Jahre hält, kann sie in Deutschland komplett steuerfrei veräußern. Eigengenutzte Immobilien können nach drei Jahren Selbstnutzung steuerfrei weiterverkauft werden. Allerdings können außer dem Verkauf bei der Eigennutzung keine weiteren Steuervorteile geltend gemacht werden.
Angenommen der Wert einer Immobilie steigt innerhalb von 10 Jahren mit 2% (durchschnittlicher historischer Wertzuwachs in DE) von 300.000 € auf 366.000 €. Würde der Gewinn von 66.000€ mit dem persönlichen Steuersatz von 42 % versteuert werden, wären das rund 28.000 € Steuer. Nach Ablauf der zehnjährigen Haltefrist fällt dieser Betrag komplett weg, der gesamte Wertzuwachs bleibt steuerfrei.
Erhaltungsaufwand als Steuervorteil bei Immobilien
Eine besonders interessante Möglichkeit, Immobilien steuerlich zu nutzen, bietet der sogenannte Erhaltungsaufwand. Wer eine unsanierte Bestandsimmobilie erwirbt und anschließend modernisiert oder renoviert, kann die anfallenden Kosten steuerlich geltend machen, teils sofort, teils über mehrere Jahre verteilt. Entscheidend ist, dass die Maßnahmen der Instandsetzung und nicht der grundlegenden Erweiterung dienen und nicht höher als 15% des Kaufpreises darstellen. Für Ärzte mit hoher Steuerlast kann der gezielte Kauf sanierungsbedürftiger Objekte daher ein effektiver Weg sein, die laufende Einkommensteuer zu reduzieren und gleichzeitig Vermögen aufzubauen.
Ärzte profitieren von Sonderkonditionen bei der Finanzierung
Ein weiterer Vorteil ergibt sich bei der Finanzierung. Aufgrund ihres stabilen Einkommens werden Ärzte von Banken als besonders kreditwürdig eingestuft. Das führt zu günstigeren Zinssätzen und flexiblen Tilgungsmodellen, die Immobilieninvestments zusätzlich erleichtern. Mit den richtigen Finanzierungsstrategien lässt sich der Hebeleffekt optimal nutzen, da Zinsen steuerlich absetzbar sind und das eingesetzte Kapital langfristig Mehrwert schafft.
Angenommen, die Immobilie über 300.000 € wird zu 100 % von der Bnak finanziert, inklusive der Möblierung. Bei einem Zinssatz von 4,5 % und einer anfänglichen Tilgung von 1 % ergibt sich eine jährliche Rate von 16.500 €, sprich 1.375 € pro Monat.
Diese Rate teilt sich auf in Zinsen und Tilgung. Im ersten Jahr entfallen davon 13.500 € auf Zinsen und 3.000 € auf die Tilgung. Die Tilgung ist dabei kein Aufwand, sondern baut Eigenkapital in der Immobilie auf.
Der Zinsanteil hingegen lässt sich als Werbungskosten steuerlich geltend machen. Bei rund 13.500 € Zinsen im ersten Jahr und einem Grenzsteuersatz von 42 % bedeutet das eine Steuerersparnis von rund 5.700 € allein aus dem Zinsabzug.
Mit fortschreitender Tilgung sinkt der Zinsanteil zwar Jahr für Jahr, weil die Rate konstant bleibt und der getilgte Anteil steigt. In Summe fallen über zehn Jahre aber immer noch rund 128.000 € an gezahlten Zinsen an. Bei einem Grenzsteuersatz von 42 % entspricht das über den gesamten Zeitraum einer Steuerersparnis von rund 54.000 € allein aus dem Zinsabzug.
Weitere laufende Kosten der Immobilie
Neben Finanzierung und Abschreibung fallen bei einer vermieteten Immobilie laufende Kosten an. Ein Teil davon lässt sich als Betriebskosten auf den Mieter umlegen, etwa Grundsteuer, Müll oder Gebäudeversicherung. Ein anderer Teil bleibt jedoch beim Vermieter hängen und mindert dessen Ergebnis.
Beispielsweise fallen folgende Kosten an:
- Hausverwaltung: rund 25 € pro Monat
- Instandhaltungsrücklage: rund 20 € pro Monat
- Versicherungen und Kontoführung (Wohngebäude- und Rechtsschutzversicherung): rund 55 € pro Monat
Auch diese Kosten sind steuerlich abzugsfähig und mindern das zu versteuernde Ergebnis. Bei einem Grenzsteuersatz von 42 % trägt der Staat davon rund 500 € pro Jahr mit.
Die Auswirkung des Steuereffekts
Die einzelnen Bausteine entfalten ihre Wirkung erst im Zusammenspiel. Erst in einer vollständigen Rechnung zeigt sich, was eine vermietete Immobilie tatsächlich kostet und was am Ende dabei herauskommt.
Sinnvoll ist dabei ein Blick auf zwei Ebenen: den Eigenkapitaleinsatz vor Steuern und den realen Cashflow nach Steuern, der zeigt, was wirklich an eigenen Mittel aufgebracht werden muss.
Wichtig ist dabei: Die Immobilie wird vermietet und generiert Mieteinnahmen, die versteuert werden müssen. Erst aus diesem Saldo ergibt sich das reale Bild.
Angenommen das Beispielobjekt generiert 850 € Kaltmiete monatlich, also 10.200 € pro Jahr.
Dem stehen die Finanzierungsrate von 16.500 € und laufende Kosten von rund 1.200 € gegenüber. Vor Steuern entsteht damit eine Unterdeckung von rund 7.500 € im Jahr, also etwa 625 € pro Monat, die aus eigener Tasche zugezahlt werden. In dieser Rate stecken allerdings bereits rund 3.000 € Tilgung, die kein Verlust sind, sondern Eigenkapital in der Immobilie aufbauen.
Nach Steuern verändert sich das Bild deutlich. Durch Zinsen und Abschreibungen ergibt sich in der Anfangsphase ein steuerlicher Verlust von rund 22.100 € pro Jahr.
Bei einem Grenzsteuersatz von 42 % führt dies zu einer Steuererstattung von 9.300 €.
In den ersten Jahren trägt sich die Immobilie damit fast von selbst. Über zehn Jahre schwächt sich der Effekt ab, weil die Sonder-AfA nach § 7b nur in den ersten vier Jahren wirkt. Im Durchschnitt bleibt nach Steuern eine reale Zuzahlung von 117 € pro Monat über 10 Jahre. Den Rest trägt der Staat über die Steuerersparnis mit, während gleichzeitig über die Tilgung Vermögen aufgebaut wird.
Fazit
Mit vermieteten Immobilien lässt sich als Arzt wirkungsvoll Steuern sparen. Das Zusammenspiel aus Abschreibung, Finanzierung und laufender Bewirtschaftung senkt die reale Belastung, während über die Tilgung Vermögen aufgebaut wird. Entscheidend ist aber, dass alle Aspekte korrekt berücksichtigt werden.
In diesem Beispiel wurden echte Zahlen vereinfacht und aufgerundet dargestellt. Es wurde bewusst ein positives Beispiel gewählt, um zu zeigen, was möglich ist. Am Markt gibt es allerdings zahlreiche Objekte, bei denen die Rechnung so nicht aufgeht und am Ende aus einem vermeintlichen Steuersparmodell ein folgenschweres Verlustgeschäft wird. Es sind diese Details, die darüber entscheiden, ob ein Investment funktioniert oder nicht.
Genau hier sollte ein professioneller Berater unterstützen: dabei, jedes Objekt realistisch zu bewerten, die entscheidenden Details zu prüfen und sicherzustellen, dass nichts übersehen wird. So entsteht ein Gesamtkonzept, das langfristig aufgeht und zur persönlichen Situation passt, statt sich erst Jahre später als Fehlentscheidung herauszustellen.
Zusätzlich zu den hier gezeigten Hebeln gibt es für Ärzte natürlich noch zahlreiche weitere Möglichkeiten, Steuern zu sparen und gezielt mit Investments Vermögen aufzubauen. Auch dabei geht es darum, die geeignete Balance zu finden, und genau hier sollte ein guter Berater unterstützen. Unsere Experten begleiten diesen Prozess und helfen, die passende Kombination für die persönliche Situation zu entwickeln. Wer tiefer einsteigen möchte, findet weitere Steuersparmodelle im Artikel „Top Steuertipps 2026 für Ärzte".
- weitere Artikel
Lerne uns persönlich kennen
Wir bei Wealth Doctors verstehen, wie anspruchsvoll dein Alltag ist. Deshalb informieren wir dich zu Beginn ganz ohne Druck über die Möglichkeiten am Markt und unterstützen dich dabei, deine Situation einzuordnen. Passt es dir abends besser, finden wir auch nach einem späten Dienst noch einen Termin.
Gefällt dir, was du hörst, arbeiten wir vielleicht zusammen, wenn nicht, ist das auch okay.